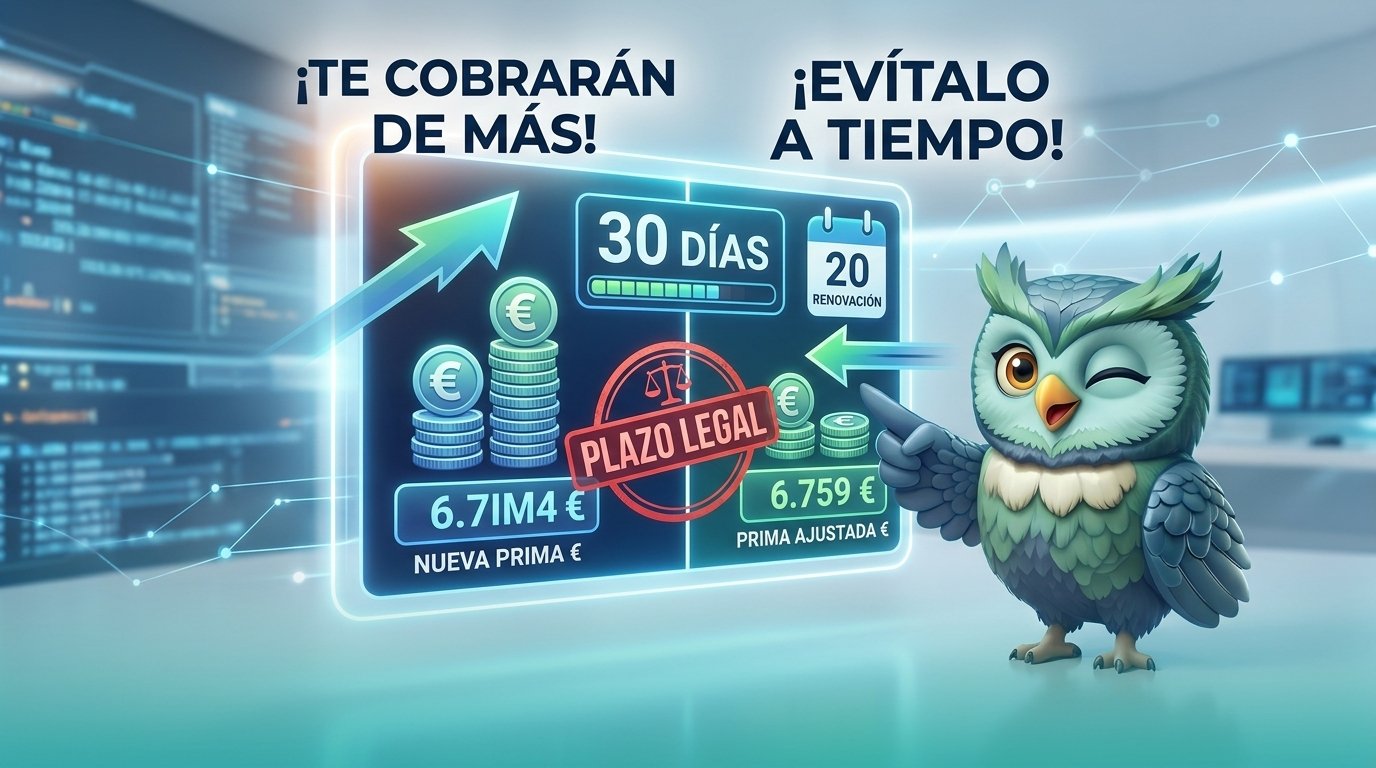

Llega el extracto bancario, revisas el cobro de tu seguro de coche o de hogar y descubres que, a pesar de no haber dado ningún parte de accidente ni reclamación en todo el año, la cuota ha subido notablemente. ¿Te suena familiar? Es una práctica habitual de las aseguradoras que confía en la inercia del cliente para renovar automáticamente.
En este artículo te explicamos por qué las aseguradoras incrementan las primas año tras año de forma silenciosa y cuáles son los plazos legales exactos que tienes para plantar cara, cambiar de compañía o exigir una bajada.
¿Por qué sube el precio del seguro si no has dado partes?
Existen varios motivos técnicos y comerciales por los que una póliza se encarece de un ejercicio a otro, incluso con un historial impecable:
- El IPC y la actualización de costes: Las aseguradoras actualizan las primas en función del Índice de Precios al Consumo (IPC) y del encarecimiento general de las reparaciones, talleres o materiales de construcción.
- El fin de las bonificaciones de bienvenida: Muchas compañías aplican un descuento agresivo el primer año para captar al cliente, el cual desaparece automáticamente a partir de la segunda anualidad.
- Cambios en las estadísticas de riesgo: Aunque tú no hayas dado partes, si tu código postal, modelo de vehículo o grupo de edad registra una mayor siniestralidad general en el mercado, tu prima se ajusta al alza.
La Ley del Contrato de Seguro: Tu mejor escudo
En España, la Ley de Contrato de Seguro (50/1980) establece las reglas del juego para la modificación y anulación de pólizas. Es vital que conozcas los plazos para no quedarte atrapado:
- Preaviso del asegurado (tú): Si no deseas renovar con tu compañía actual, debes comunicarlo por escrito (preferiblemente de forma fehaciente) con al menos un mes de antelación a la fecha de vencimiento de la póliza.
- Modificaciones de la compañía: Si la aseguradora decide subirte el precio o cambiar las condiciones del contrato, está obligada a notificártelo con antelación suficiente. Si no estás de acuerdo con la subida unilateral, puedes rechazarla dentro de los plazos legales.
⚠️ Cuidado con devolver el recibo sin avisar
Devolver directamente el recibo en el banco sin haber comunicado formalmente la baja dentro del plazo de un mes no anula el contrato automáticamente. La compañía podría reclamarte la deuda por vía judicial o incluir tus datos en ficheros de morosidad.
¿Cómo evitar pagar de más año tras año?
- No esperes al último día: Revisa tu aviso de cobro al menos 45 días antes de que venza el seguro para tener margen de maniobra.
- Compara el mercado: Las condiciones cambian drásticamente entre aseguradoras. Lo que hoy es caro, mañana puede tener una oferta competitiva en otra entidad.
- Apóyate en un mediador independiente: Contar con asesoramiento profesional te evita leerte la letra pequeña y te garantiza encontrar coberturas reales sin sorpresas en la renovación.
¿Te ha subido el seguro este mes sin previo aviso?
En ServiDomot analizamos tus pólizas de coche y hogar de forma gratuita. Te ayudamos a revisar los plazos de cancelación y te buscamos alternativas con las mismas o mejores coberturas al mejor precio.
